
Stablecoin sandwich: qué es, cómo funciona y cuánto cuesta un pago
Publicado: 11 de noviembre del 2026
Resume esta publicación de blog con:
Prompt copiado al portapapeles: pégalo en el chat y envíalo.
Un stablecoin sandwich es un pago internacional que empieza y termina en moneda local, con una stablecoin como USDT o USDC en el medio: soles se convierten en USDT, el USDT cruza la frontera por una blockchain y del otro lado se vuelve pesos, dólares o reales. Según un estudio del FMI publicado el 30 de octubre de 2026, enviar 200 USD así cuesta en promedio 2,18 %, frente al 6,36 % que el Banco Mundial reporta para las remesas tradicionales.
El problema es que casi todo lo que se escribe sobre el sándwich habla de la blockchain, y la blockchain es la parte barata. Lo caro está en el pan: depositar, cambiar y retirar moneda local. Esta guía te muestra las cinco etapas, cuánto cuesta cada una con datos del FMI, qué corredores de Latinoamérica midió y cómo armar un pago desde Perú sin perder plata en la red equivocada.
Aviso: este artículo es informativo. No es asesoría de inversión, legal ni tributaria. Las stablecoins dependen de su emisor y pueden perder la paridad con el dólar. Antes de mover dinero de tu empresa, revisa la normativa de tu país con un especialista.
Por qué el pan cuesta más que el relleno
La idea central del sándwich es simple: usar la stablecoin solo como transporte. Ni quien paga ni quien cobra tiene que quedarse con cripto. El que envía ve su moneda; el que recibe, la suya. Lo que cambia es el camino por el medio: en lugar de pasar por una cadena de bancos corresponsales, el valor viaja como un token en una red pública.
Esa parte del camino es rápida y suele ser barata. Pero un pago no es solo el tramo on-chain. El FMI descompuso más de 4.000 rutas reales y encontró que las comisiones de la transferencia en blockchain explican menos de una cuarta parte del costo total. El resto lo cobran las plataformas al cambiar la moneda y los bancos al mover el dinero local de entrada y de salida.
Consecuencia práctica: si alguien te promete «pagos internacionales casi gratis con stablecoins», pregunta cuánto cuesta el pan. Ahí está la diferencia entre una ruta que te ahorra dinero y una que te cuesta lo mismo que el banco.
Qué es un stablecoin sandwich: las cinco etapas
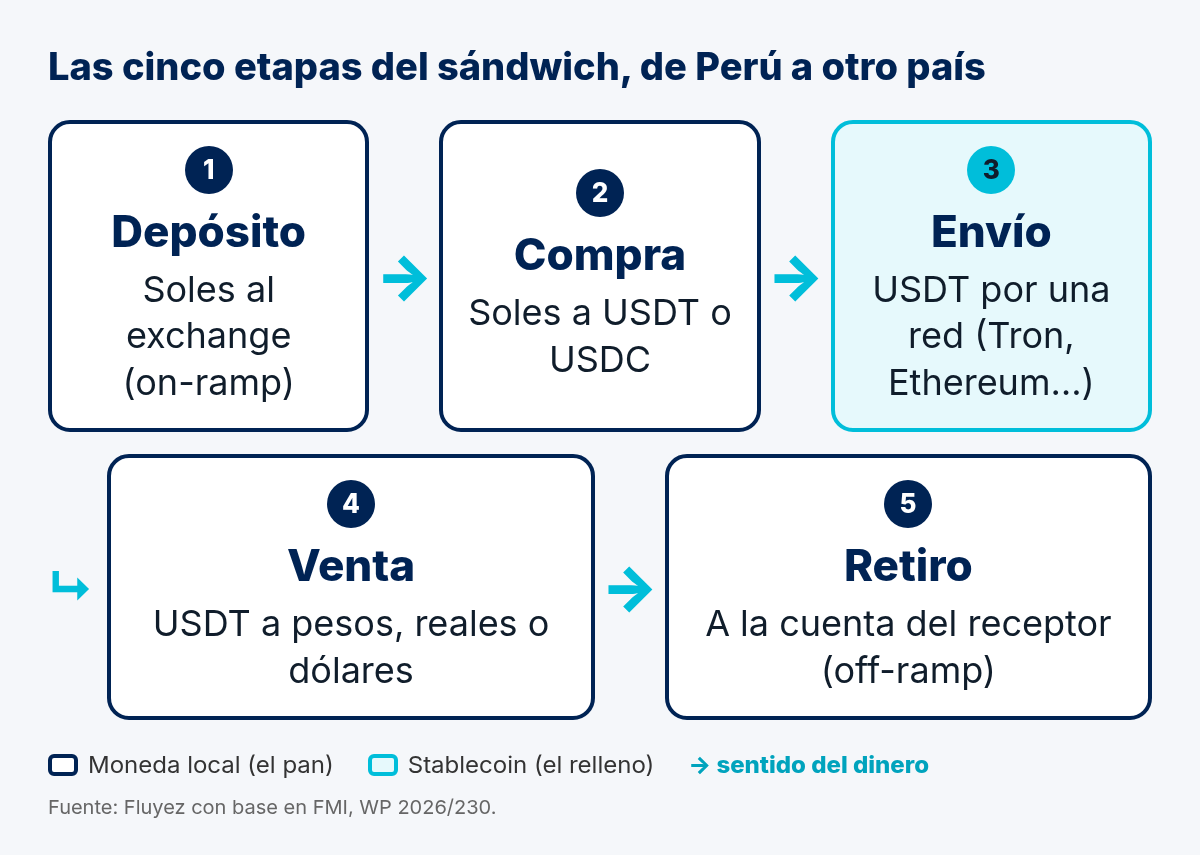
El estudio del FMI «Deconstructing the Stablecoin Sandwich» (Working Paper 2026/230) define el sándwich como «fiat in, stablecoin transfer, fiat out» y lo sigue en cinco etapas. Esta es la forma más útil de entenderlo, porque cada etapa tiene su propio cobro:
Diagrama 1. Las cinco etapas del sándwich, de Perú a otro país
Dos variantes que vas a ver mencionadas:
- Medio sándwich. El receptor se queda con la stablecoin y no la vende. Se ahorra la etapa 4 y la 5, pero asume el riesgo del emisor y tiene que custodiarla. El estudio del FMI excluye estos casos.
- Sándwich invisible. Una empresa de pagos hace las cinco etapas por ti y tú solo ves un monto en moneda local de cada lado. Es el modelo de muchas fintechs de remesas y de pagos B2B.
Ojo con un falso amigo: en finanzas descentralizadas también existe el sandwich attack, una manipulación en la que un bot compra antes y vende después de tu operación en un exchange descentralizado. No tiene nada que ver con el modelo de pagos de esta guía, aunque algunos glosarios usan el mismo nombre.
De dónde salió el término y quién lo usa
Varias empresas del sector atribuyen el término a Ran Goldi, vicepresidente de pagos de Fireblocks, que lo habría acuñado en 2021. No encontramos un documento de 2021 que lo pruebe. Lo más antiguo que pudimos verificar es un resumen publicado por la propia Fireblocks el 11 de diciembre de 2024, que cuenta que Goldi presentó el concepto del sándwich en una conversación con Visa Crypto: cambiar moneda local a stablecoins y de vuelta para mover dinero entre países.
Desde entonces el término pasó de las presentaciones comerciales a los documentos oficiales. En octubre de 2024 Cuy Sheffield, jefe de cripto de Visa, lo usó para describir pagos en los que el usuario ni nota que hay una stablecoin de por medio, según Ledger Insights. Y en 2026 el FMI lo adoptó en el título de su estudio de costos, con cinco economistas de su Departamento de Mercados Monetarios y de Capital.
Que el término sea de marketing no lo hace falso. Describe bien la forma del flujo. Lo que no describe es quién cobra en cada capa, y por eso conviene mirar los números.
Cuánto cuesta: lo que midió el FMI en 270 corredores
El FMI recopiló a mano las comisiones públicas de 29 exchanges en 18 países a inicios del segundo trimestre de 2026, con dos stablecoins (USDT y USDC) y cinco redes. Con eso armó 4.005 rutas completas en 270 corredores, siempre suponiendo que el usuario elige el método de depósito y retiro más barato. Para una transferencia de 200 USD, el costo medio fue 2,18 % y la mediana 1,99 %, con un rango de −2,18 % a 8,03 %.
| Etapa | Qué se cobra | Costo medio |
|---|---|---|
| 1. Depósito | Comisión por ingresar moneda local | 0,30 % |
| 2. Compra | Comisión de trading | 0,45 % |
| 2. Compra | Prima local de la stablecoin | 0,44 % |
| 2. Compra | Spread (compra y venta) | 0,11 % |
| 3. Envío | Retiro de cripto (incluye la red) | 0,47 % |
| 3. Envío | Depósito de cripto en destino | 0,01 % |
| 4. Venta | Comisión de trading | 0,41 % |
| 4. Venta | Prima local en destino | −0,48 % |
| 4. Venta | Spread (compra y venta) | 0,11 % |
| 5. Retiro | Comisión por retirar a un banco | 0,37 % |
| Total | Promedio de 270 corredores | 2,18 % |
Fuente: FMI, Working Paper 2026/230, tabla 5 (30/10/2026). Porcentajes sobre el monto enviado. Comisiones tomadas de las webs de los exchanges a inicios del 2.º trimestre de 2026.
La prima es la diferencia entre el precio local de la stablecoin y el tipo de cambio de referencia. Puede sumar o restar. Una prima negativa en destino significa que el receptor obtuvo más moneda local por cada USDT.
Tres datos del mismo estudio que cambian cómo deberías evaluar una ruta:
- El método de pago local pesa mucho. Con el depósito y el retiro más baratos, el costo medio es 2,18 %. Con métodos de costo mediano sube a 3,04 % y con los más caros, a 4,07 %.
- Los montos chicos pagan más. El costo medio baja de 4,12 % para 50 USD a 1,54 % para 5.000 USD, porque muchas comisiones son fijas.
- La prima decide el corredor. Es el componente que más varía entre países. Donde la gente tiene restricciones para comprar dólares, la stablecoin se paga por encima del tipo de cambio oficial: sale caro enviar desde ese país y barato recibir en él. El propio FMI advierte que un costo negativo no significa que te paguen por enviar, sino una distorsión de precios, y que en el primer semestre de 2026 esa prima se redujo e incluso se invirtió.
Los corredores de Latinoamérica en el estudio
Del grupo de países donde opera Fluyez, el FMI solo incluyó a Colombia y México. Perú, Chile y Argentina no están en la muestra, así que cualquier cifra de «costo del sándwich desde Perú» que veas por ahí no sale de este estudio. Estos son los corredores latinoamericanos que sí midió, extraídos de su matriz de costos por corredor:
| Corredor | Ida | Vuelta |
|---|---|---|
| México y EE. UU. | México → EE. UU.: 2,7 % | EE. UU. → México: 2,0 % |
| Colombia y EE. UU. | Colombia → EE. UU.: 1,7 % | EE. UU. → Colombia: 3,0 % |
| México y Colombia | México → Colombia: 2,8 % | Colombia → México: 0,6 % |
| Brasil y México | Brasil → México: 1,5 % | México → Brasil: 0,9 % |
| Brasil y Colombia | Brasil → Colombia: 2,4 % | Colombia → Brasil: −0,3 % |
| Brasil y EE. UU. | Brasil → EE. UU.: 2,5 % | EE. UU. → Brasil: 1,2 % |
Fuente: FMI, Working Paper 2026/230, figura A2 «Corridor Cost Matrix». Promedios ponderados de las rutas de cada corredor, con el método de depósito y retiro más barato. No incluye Perú, Chile ni Argentina.
Un valor negativo refleja una prima favorable al receptor en ese momento, no un pago garantizado.
Fíjate en la asimetría. Ir de México a Colombia costó 2,8 %, y volver de Colombia a México, 0,6 %. Es la misma tecnología en las dos direcciones. Lo que cambia es la prima y las comisiones locales de cada lado. Por eso no tiene sentido hablar de «el costo del sándwich» sin decir el corredor, la dirección y el monto.
Sándwich frente a remesa o transferencia bancaria
El Remittance Prices Worldwide del Banco Mundial calcula que enviar remesas cuesta en promedio 6,36 % del monto (dato del tercer trimestre de 2025, el último publicado en su portal). La meta internacional es bajar a 3 %. El FMI comparó ambos mundos en los 33 corredores donde tenía datos equivalentes:
| Medición | Stablecoin | Tradicional |
|---|---|---|
| Promedio, mismos 33 corredores | 1,02 % | 5,81 % |
| Opción más barata, mismos 33 corredores | 0,04 % | 0,70 % |
| Promedio global de remesas (Banco Mundial) | No aplica | 6,36 % |
| Corredores donde gana el tradicional más barato | No aplica | Cerca de un tercio |
Fuentes: FMI, Working Paper 2026/230, tabla 7, panel B (30/10/2026). Banco Mundial, Remittance Prices Worldwide, promedio global del 3.er trimestre de 2025, consultado el 11/11/2026.
El FMI mide solo costos visibles. No incluye velocidad, riesgo de contraparte, requisitos de verificación ni costos de cumplimiento de los intermediarios.
La lectura honesta: en promedio el sándwich salió más barato, pero no siempre. Cuando comparas la opción más barata de cada lado, la diferencia se achica mucho y en uno de cada tres corredores el mejor proveedor tradicional le gana a la mejor ruta con stablecoins. La comparación justa es contra la mejor alternativa que tienes a mano, no contra el promedio.
Para empresas, la comparación más común es con la transferencia SWIFT, donde el pago pasa por bancos intermediarios que pueden cobrar cada uno. Lo explicamos en banca corresponsal frente a stablecoins.
Cómo se arma un sándwich desde Perú, paso a paso
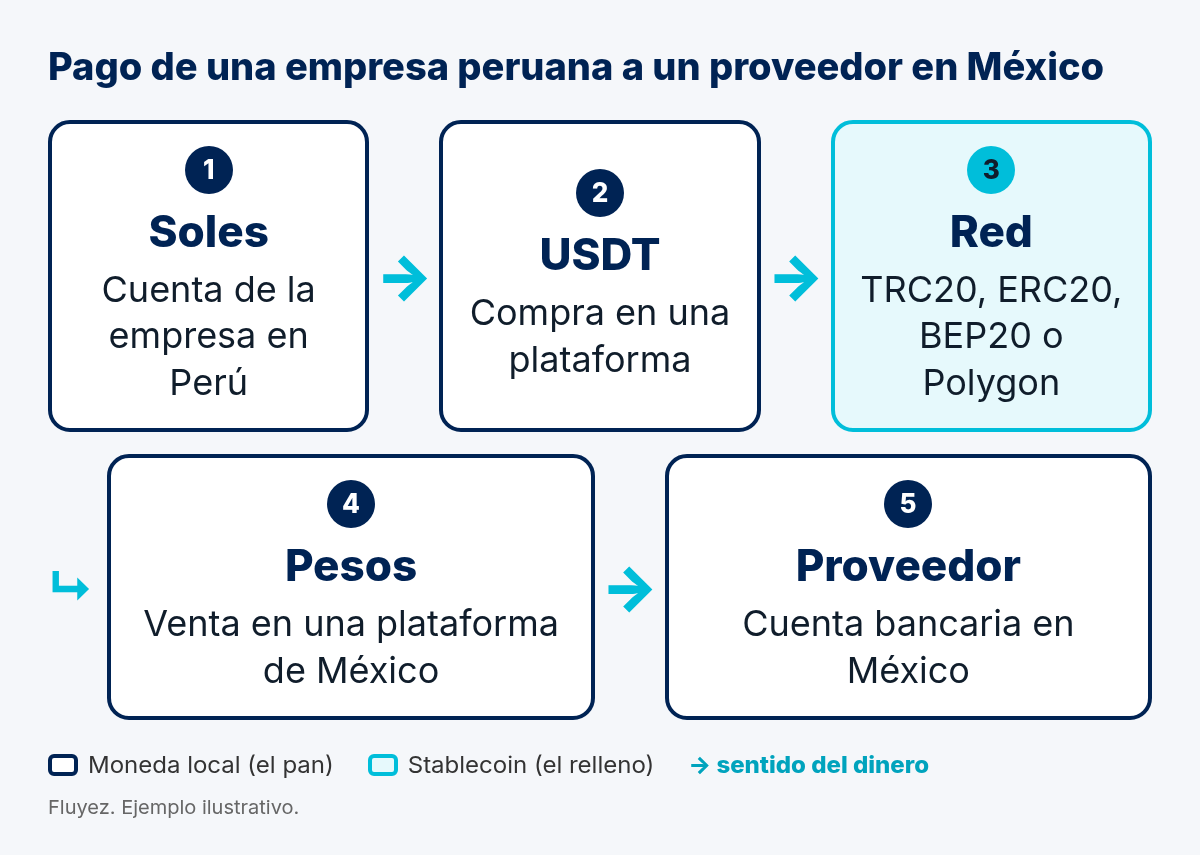
Pongamos un caso típico: una importadora de Lima tiene que pagar 5.000 USD a un proveedor en México. Estas son las piezas que tiene que juntar y lo que debe revisar en cada una:
Diagrama 2. Pago de una empresa peruana a un proveedor en México
| Tramo | Quién cobra | Qué revisar |
|---|---|---|
| Soles a la plataforma | Tu banco y la plataforma | Si la transferencia local tiene costo y en cuánto tiempo se acredita. |
| Soles a USDT | La plataforma | Comisión y tipo de cambio final antes de confirmar. |
| Envío por la red | La red y la plataforma | Que ambas puntas usen la misma red. El costo de red se ve antes de enviar. |
| USDT a pesos | La plataforma de destino | Comisión de venta y precio del USDT en pesos frente al tipo de cambio oficial. |
| Pesos al proveedor | Plataforma y banco destino | Comisión de retiro y plazo de abono. |
Si usas un servicio de pagos que hace todos los tramos, pide el costo total en una sola cifra y confirma si incluye la conversión y el abono en el país de destino.
- Compra de USDT con soles: la página de USDT en Fluyez muestra 1 % de comisión y aclara que el importe aplicable se ve antes de confirmar.
- Redes: envíos y recepciones de USDT por TRC20 (Tron), ERC20 (Ethereum), BEP20 (BNB Chain) y Polygon, con el costo de red visible antes de transferir.
- Pagos a proveedores para empresas: la página de pagos internacionales para empresas publica una comisión desde 2 USD y un spread desde 0,5 %, y dice que el proveedor recibe según el método disponible en su país, que un asesor confirma antes del primer pago.
Con esas tarifas publicadas, el piso para los 5.000 USD del ejemplo sería 2 USD más 0,5 % (25 USD): 27 USD, un 0,54 %. Es un mínimo, no una cotización. El costo real depende del corredor y del método de abono, y lo ves antes de confirmar. Pesa también lo que no se ve en el precio: quién responde si el pago se traba y qué comprobante recibes para tu contabilidad.
Si tu empresa evalúa tener parte de su caja en dólares digitales y no solo usarlos de paso, revisa primero USDT frente a una cuenta bancaria en dólares para tu empresa.
El detalle que rompe más sándwiches: la misma red en ambos lados
El FMI lo plantea como regla del modelo: una ruta solo existe si las dos plataformas aceptan la misma stablecoin en la misma red. No puedes enviar USDC por Ethereum y que te reciban USDT por Tron. En la vida real, ese desajuste es donde más plata se pierde.
Para ponderar sus rutas, el FMI usó la participación de cada red en la actividad on-chain de 2025. En USDT, Tron concentró el 58,32 %, Ethereum el 26,26 % y BNB Smart Chain el 15,42 %. En USDC, Ethereum tuvo el 73,35 %, Solana el 17,20 % y Base el 9,45 %.
- Pide la red por escrito. Antes del primer pago, que el receptor te confirme stablecoin, red y dirección. Un mensaje de voz no sirve como respaldo.
- Haz una prueba chica. Envía un monto pequeño y espera la confirmación del otro lado antes de mandar el total.
- No confundas el formato de la dirección. Una dirección de Tron empieza con T; una de Ethereum, BNB Chain o Polygon empieza con 0x y luce igual en las tres. Que se parezca no significa que sea la red correcta.
- Mira el costo de red antes de enviar. La comisión de retiro la fija cada plataforma y puede cambiar según la red.
Si necesitas repasar qué respalda a USDT y cómo funciona su emisor, tenemos una guía de qué es Tether (USDT), y otra sobre qué son las stablecoins y cómo funcionan.
Reglas que aplican en los cinco países
El sándwich toca dos mundos regulados distinto: el dinero local, que pasa por bancos, y el tramo cripto, que pasa por proveedores de servicios de activos virtuales (PSAV). Esto es lo esencial en cada país donde opera Fluyez, con su fuente oficial:
| País | Qué dice la norma oficial | Fuente |
|---|---|---|
| Perú | Los PSAV son sujetos obligados ante la UIF-Perú en prevención de lavado de activos. La regla de viaje (datos de ordenante y beneficiario en cada transferencia) se aplazó al 1/1/2029. | Res. SBS 02648-2024 y Res. SBS 01917-2026 |
| Colombia | Los criptoactivos no son moneda y su negociación no está regulada ni supervisada por una autoridad estatal. | Superfinanciera, 18/09/2024 |
| México | Bancos e instituciones fintech no pueden ofrecer a sus clientes intercambio, transmisión ni custodia de activos virtuales. | Banxico, Circular 4/2019 |
| Argentina | Los PSAV deben inscribirse en el registro de la CNV como sujetos obligados ante la UIF; el registro no implica licencia ni supervisión de la CNV. | Ley 27.739 y RG CNV 994/2024 |
| Chile | La Ley Fintec creó el registro de prestadores de la CMF; su norma NCG 502 fija requisitos de capital para intermediarios con criptoactivos como USDT. | Ley 21.521 y NCG 502 de la CMF |
En Perú, la norma de la SBS para los PSAV exige conocer al cliente y a sus proveedores, y reportar operaciones inusuales o sospechosas. Para ti eso significa una cosa: cualquier plataforma seria te va a pedir verificar tu identidad o la de tu empresa y, en montos altos, el origen de los fondos. Si una plataforma no pide nada, es una señal de alerta, no una ventaja.
En impuestos, cada tramo puede tener efectos distintos según el país y según seas persona o empresa. Guarda el comprobante de cada operación con fecha, monto y tipo de cambio, y define el tratamiento con tu contador antes de usar el sándwich de forma recurrente.
Riesgos y señales de alerta antes de enviar
El sándwich reduce el tiempo que tienes la stablecoin en la mano, pero no elimina los riesgos. Estos son los que más pesan:
- Emisor y paridad. USDT y USDC buscan valer 1 USD, pero dependen de las reservas y de la operación de su emisor. Si la paridad se rompe justo mientras tu pago está en tránsito, el receptor recibe menos.
- Prima y tipo de cambio. El precio local de la stablecoin puede alejarse del tipo de cambio oficial. Compara el monto final en moneda local, no solo la comisión.
- Red o dirección equivocada. Una transferencia on-chain no se revierte. Si la red no coincide, recuperar el dinero puede ser imposible.
- Montos chicos. Las comisiones fijas pesan más. Con 50 USD, el FMI midió un costo medio de 4,12 %.
- Intermediarios sin registro. En Perú, verifica que la plataforma figure en el registro de PSAV de la SBS. Recuerda que esa inscripción no implica que la SBS apruebe su actividad.
Señales de alerta concretas:
- Te ofrecen «rendimientos» por dejar la stablecoin en tránsito o en una cuenta.
- El receptor te pide cambiar de red o de dirección a última hora, por chat.
- No te muestran el costo total ni el tipo de cambio antes de confirmar.
- Te piden pagar a una wallet personal en lugar de a una cuenta de la empresa proveedora.
- Te apuran para enviar hoy porque «mañana sube».
Si vas a hacer un envío personal y no un pago de empresa, la guía para enviar remesas con criptomonedas cubre los pasos desde el lado del usuario.