
Cómo enviar dinero de Argentina a Perú para que tu familia cobre en Yape o Plin
Publicado: 13 de noviembre del 2026
Resume esta publicación de blog con:
Prompt copiado al portapapeles: pégalo en el chat y envíalo.
Si te preguntas cómo enviar dinero de Argentina a Perú para que tu familia lo cobre el mismo día, empieza por el otro lado: pregúntale si cobra en Yape, en Plin o en una cuenta bancaria. Con ese dato eliges entre tres caminos: una remesadora o billetera que paga a Yape o a una cuenta, una transferencia internacional a la cuenta en soles, o USDT, que tu familiar vende por soles en Perú y retira a su banco.
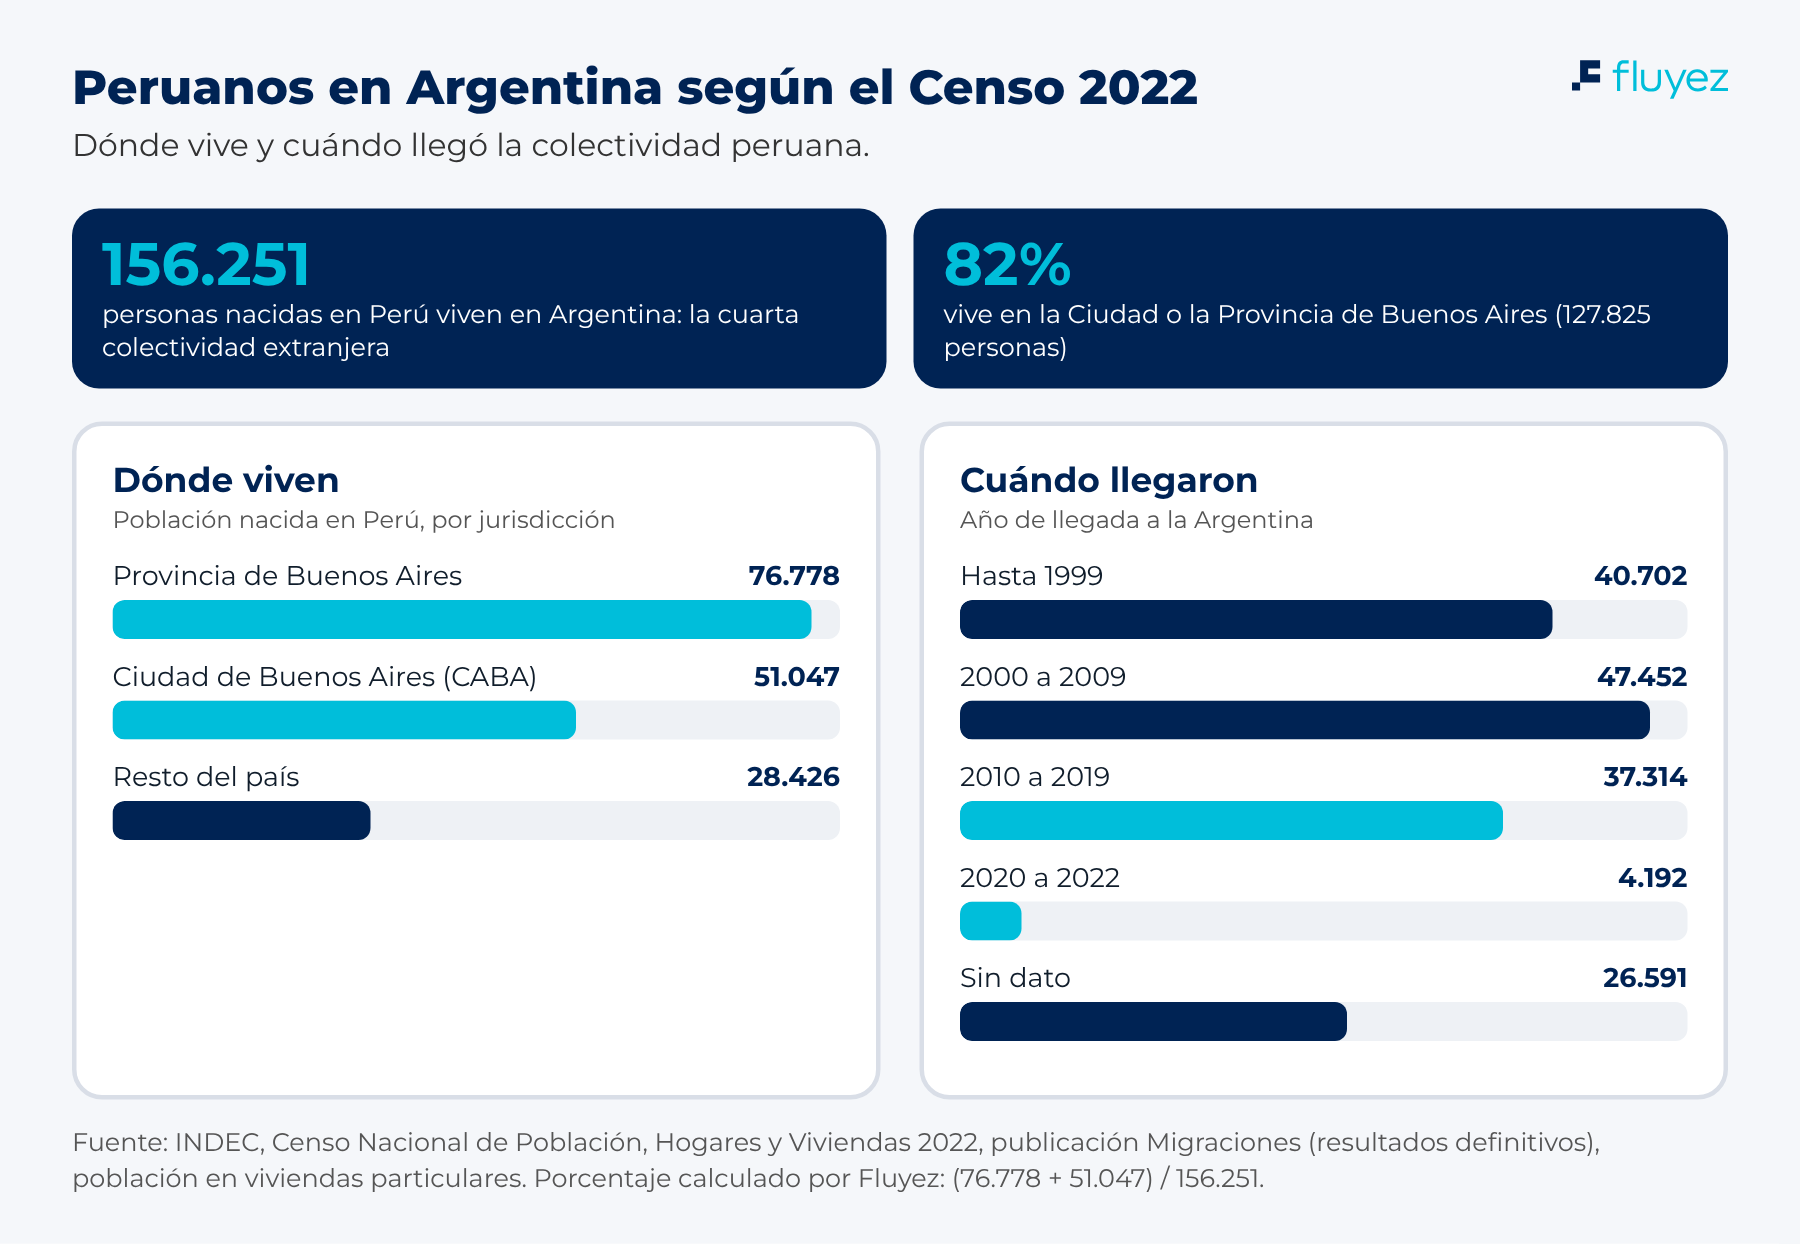
No eres el único haciendo este envío. Según el Censo 2022 del INDEC, en Argentina viven 156.251 personas nacidas en Perú, la cuarta colectividad extranjera del país. Muchos envíos se traban por un número de Yape mal escrito, un CCI que no corresponde al titular o un límite diario que nadie revisó. Esta guía va paso a paso desde que pagas en pesos hasta que tu familia ve los soles en su app.
El envío se decide en Perú, no en Argentina
Casi todas las páginas que comparan envíos hablan del lado argentino: cuánto pagas, en qué moneda y con qué app. Pero el envío termina en Perú, y ahí hay reglas que no dependen de la empresa que elijas.
La primera es el límite de la billetera. Según el centro de ayuda de Yape, quien tiene Yape con tarjeta BCP puede recibir hasta 5 UIT al mes (S/ 27,500), y cuando una operación es de S/ 1,000 o más se cobra el ITF, que es un impuesto y no una comisión de Yape (límites de Yape para cuentas BCP). Además, algunas remesadoras ponen su propio tope: Argenper, por ejemplo, indica que se puede enviar hasta S/ 500 por día a Yape desde Argentina.
La segunda es el tipo de cuenta. Plin funciona dentro de la app del banco de tu familiar. Si tu familiar tiene cuenta en Interbank, BBVA o Scotiabank, por ejemplo, cobra por Plin. Si es cliente BCP, lo usual es Yape. Y si solo tiene Yape con DNI, su dinero está en una cuenta BCP creada por Yape, con retiros en efectivo de hasta S/ 500 en agentes o cajeros (máximo tres).
Por eso el orden correcto es: primero confirmas cómo cobra tu familia, después eliges el servicio. Al revés, terminas con plata retenida o devuelta.
Cuántos peruanos viven en Argentina y dónde
El dato de 156.251 personas nacidas en Perú sale de la publicación Migraciones del Censo 2022, con resultados definitivos del INDEC. La colectividad peruana está muy concentrada: 76.778 personas viven en la Provincia de Buenos Aires y 51.047 en la Ciudad de Buenos Aires. Juntas suman 127.825, el 82% del total, según nuestro cálculo con las tablas del INDEC (INDEC, Censo 2022: Migraciones).
El mismo censo muestra que es una comunidad asentada: 88.154 personas llegaron antes de 2010, y 41.506 entre 2010 y 2022. Para el envío, eso tiene una consecuencia práctica: quien lleva años en Argentina suele tener cuenta bancaria y billetera virtual en pesos, y puede pagar por transferencia sin ir a una agencia.
Qué datos pedirle a tu familia antes de enviar
Pide los datos por escrito, en un mensaje que puedas volver a leer, y compáralos con lo que escribes en la app antes de confirmar. Un dígito cambiado no siempre se puede corregir después: Argenper, por ejemplo, avisa que el número de Yape se procesa tal como lo das y no puede corregirse después.
| Cómo cobra | Qué te tiene que pasar | Qué revisar |
|---|---|---|
| Yape | Número de celular registrado en Yape y nombre completo | Que el nombre que muestra la app coincida con tu familiar; si tiene Yape con DNI, que conozca su límite de retiro en efectivo |
| Plin | Número de celular afiliado a Plin y banco donde tiene la cuenta | Que el banco de tu familiar trabaje con Plin (Interbank, BBVA, Scotiabank, BanBif, entre otros) |
| Cuenta bancaria | CCI de 20 dígitos, banco, nombre del titular y DNI | Que sea el CCI y no el número de cuenta, y que la cuenta esté en soles si el envío llega en soles |
| Cuenta en un exchange (ruta USDT) | Su dirección de depósito de USDT y la red, copiadas desde su cuenta | Que la red que eliges al enviar sea la misma de la dirección; si ambos usan Fluyez, que la transferencia entre usuarios esté disponible en su pantalla |
El CCI (Código de Cuenta Interbancario) es un número de 20 dígitos que identifica una cuenta en cualquier banco peruano, como explica el Banco de la Nación en su guía sobre el CCI. Tu familiar lo encuentra en la app o la banca por internet de su banco.
Los 3 caminos para mandar plata a Perú
Todas las opciones encajan en uno de estos tres caminos. Cambia quién convierte los pesos en soles y dónde termina el dinero.
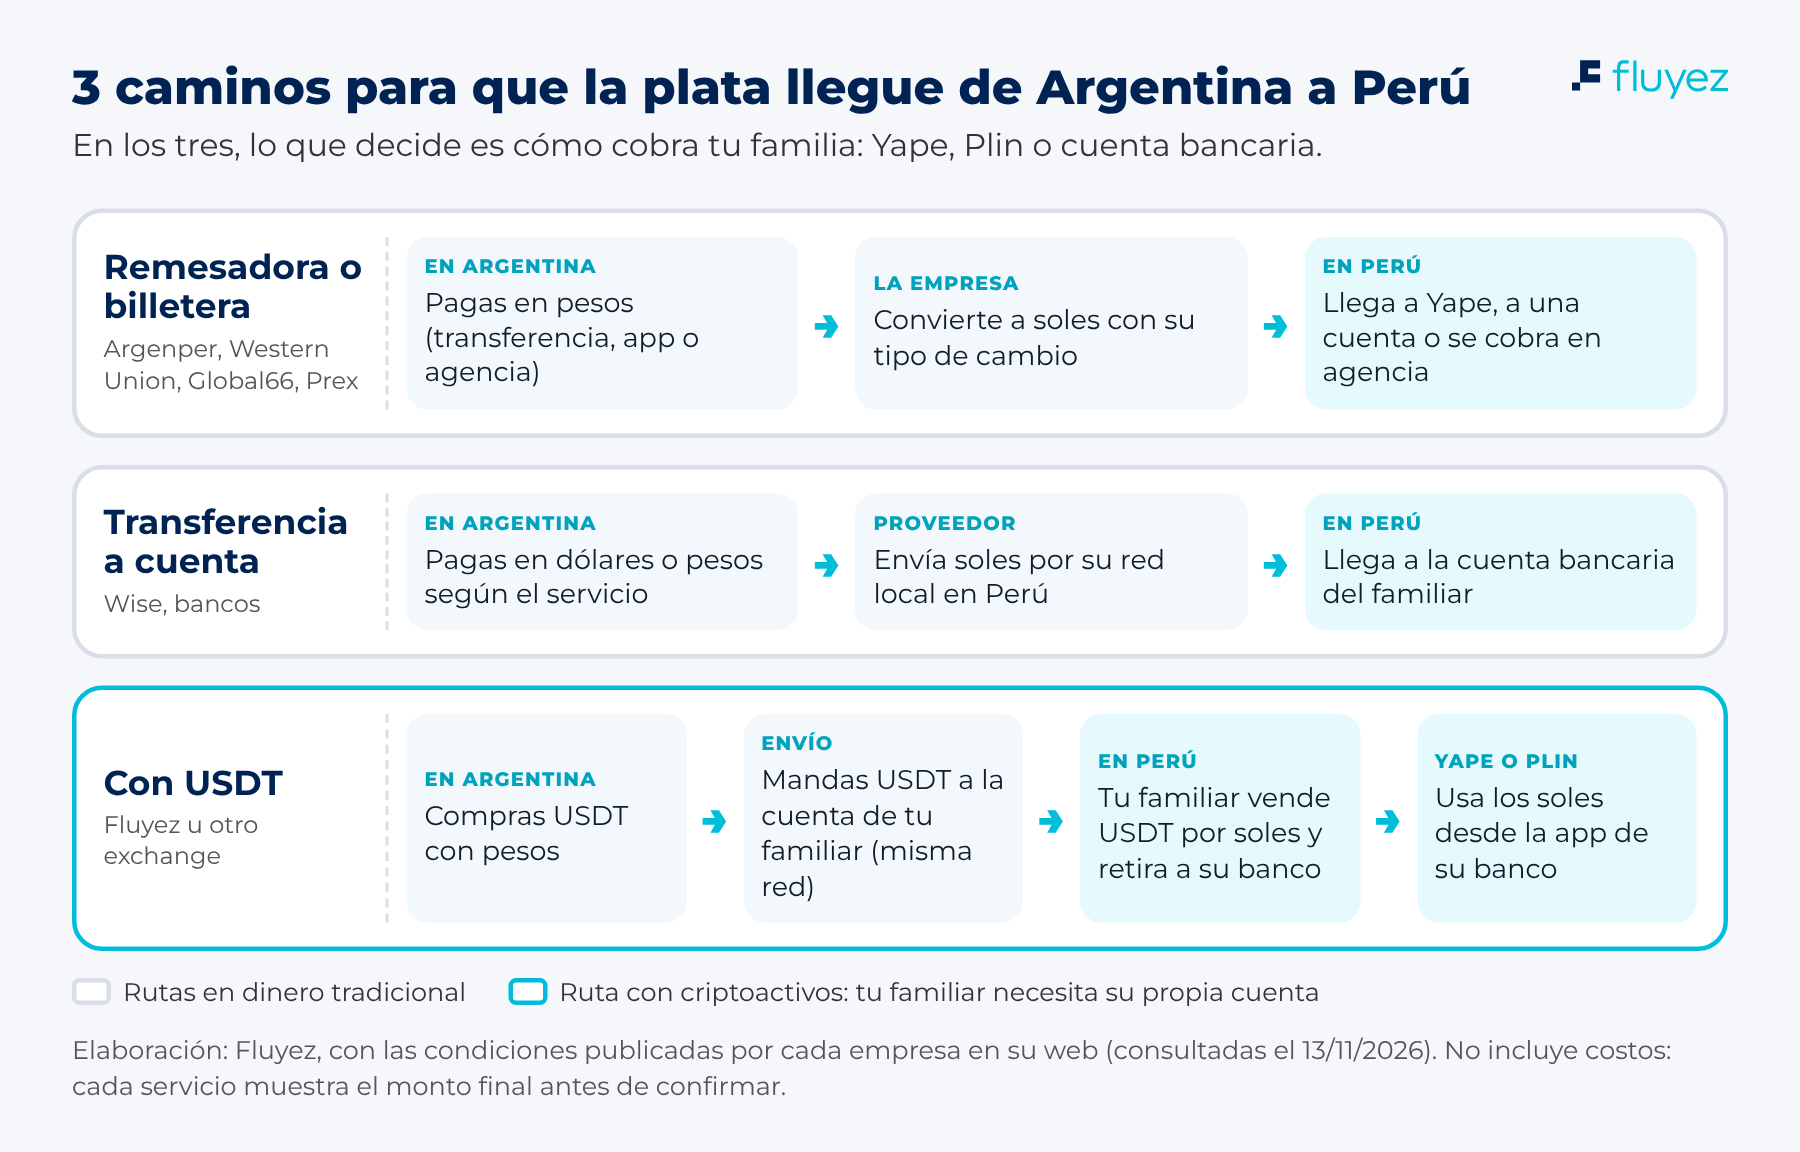
- Remesadora o billetera. Pagas en pesos y la empresa entrega soles en Yape, en una cuenta o en efectivo en una agencia. Es lo más directo si tu familia no quiere hacer nada más que recibir.
- Transferencia a cuenta. Un servicio como Wise o tu banco envía soles a la cuenta de tu familiar. Útil para montos más altos si tu familiar tiene CCI.
- USDT. Compras la stablecoin con pesos, la mandas a la cuenta de tu familiar y él la vende por soles en Perú. Funciona a cualquier hora, pero exige que tu familiar tenga su propia cuenta verificada en un exchange y sepa vender.
Qué publica cada opción hoy
Revisamos las páginas de las cinco opciones que aparecen primero en Google Argentina para esta búsqueda. La tabla resume lo que cada empresa publica sobre cómo pagas, dónde llega y sus límites. No incluimos tipos de cambio porque cambian a cada minuto: compara siempre cuántos soles recibe tu familia por el mismo monto en pesos.
| Opción | Cómo pagas | Dónde llega en Perú | Lo que publica sobre costos, tiempos y límites |
|---|---|---|---|
| Western Union | En pesos, en línea, por app o en agencia | Lista cuenta bancaria, billetera digital y efectivo como formas de cobro; confirma cuáles aplican a Perú | 50% de descuento en la comisión del primer envío en línea; aclara que también gana dinero con el cambio de divisas |
| Global66 | En pesos desde su app | Cuenta bancaria; inmediato entre usuarios Global66 | Hasta 24 horas hábiles a cuenta bancaria; aclara que su sociedad Global 81 SpA no es fiscalizada por la CMF de Chile |
| Prex | En pesos o dólares desde su app | Banco en Perú o cuenta Prex Perú | En pesos sin comisión; en dólares, USD 2,99. Hasta 48 h hábiles a banco. Tope de USD 500 por operación, USD 1.000 por día y USD 3.000 por mes y año |
| Wise | En dólares (tarjeta, transferencia o saldo Wise) | Cuenta bancaria en soles | Para 1.000 USD muestra un costo de 22,88 USD desde saldo Wise y 35,01 USD con tarjeta de débito |
| Argenper | En pesos por transferencia, gestionado por WhatsApp | Yape | A Yape, hasta S/ 500 por día; atiende de lunes a viernes de 9 a 18 h y sábados de 9 a 12:45 h |
| USDT con Fluyez | En pesos por transferencia bancaria | Cuenta de tu familiar; él vende USDT y retira soles a su banco | Fluyez indica que el USDT llega en menos de 30 minutos en horario hábil; tu familiar retira soles por transferencia a su cuenta en Perú |
Si te interesa Argenper en detalle (agencias, requisitos y comisiones), tenemos una reseña de Argenper y cómo funciona. Aquí lo usamos solo como ejemplo de envío directo a Yape.
Paso a paso con una remesadora hasta Yape o la cuenta
Es el camino con menos pasos para tu familia: no tiene que instalar nada nuevo ni vender nada.
- Confirma el destino. Yape, Plin o cuenta bancaria, con los datos de la tabla anterior.
- Cotiza el mismo monto en dos o tres servicios. Pide el monto final en soles, no la comisión. Un envío «sin comisión» puede tener un tipo de cambio peor.
- Revisa el límite. Si vas a mandar más de lo que acepta el servicio o la billetera en un día, divídelo o usa la cuenta bancaria.
- Paga desde una cuenta a tu nombre y ten tu DNI a mano. Argenper, por ejemplo, pide nombre completo, DNI y dirección de quien envía.
- Guarda el comprobante y pásale a tu familiar el código o la referencia del envío.
- Confirma con tu familiar que el dinero aparece en su app antes de mandar el siguiente.
Paso a paso con USDT, de pesos a soles
USDT es una stablecoin que busca valer un dólar. Usarla para este envío tiene sentido si tu familiar ya maneja una cuenta en un exchange, si necesitas enviar fuera del horario de las remesadoras o si quieres comparar contra lo que te ofrecen ellas. La guía general está en cómo enviar dinero con USDT; aquí va el recorrido aplicado a Argentina y Perú con Fluyez.
- En Argentina, compras USDT con pesos. En Fluyez pagas por transferencia bancaria en pesos después de verificar tu identidad con tu DNI.
- Tu familiar abre su cuenta en Perú y verifica su identidad. Necesita su propia cuenta, porque es quien vende el USDT y retira los soles a su banco.
- Envías el USDT. Puedes mandarlo a su dirección de depósito por la misma red que él te indique o, si ambos usan Fluyez, con la transferencia entre usuarios que Fluyez lista entre sus servicios. Confirma en la app que esté disponible para tu caso.
- Tu familiar vende el USDT por soles. Ve la cotización y el monto final antes de confirmar. Aquí lo explicamos con detalle: cómo vender USDT en Perú y recibir soles.
- Retira a su banco. Fluyez trabaja con transferencias en soles con BCP, Interbank, BBVA y Scotiabank. Desde ahí, tu familiar usa el dinero con Yape (si es cliente BCP) o con Plin (si su banco está afiliado).
Hoy 1 USDT cuesta US$ 1.00 en Fluyez, en dólares americanos. Es el precio del país desde el que lees, no el del otro tramo del envío: quien compra en Argentina y quien vende en Perú tienen que mirar cada uno su cotización.
Lo que tienes que pesar antes de elegir esta ruta:
- Hay dos conversiones (pesos a USDT y USDT a soles), cada una con su margen. Compara el resultado final con el de una remesadora.
- Si envías por red, pagas una tarifa de red y debes acertar la red. Un error de red puede hacer perder los fondos.
- Tu familiar hace parte del trabajo: verificarse, vender y retirar. Si no se siente cómodo, la remesadora es mejor opción.
- USDT depende de su emisor. Busca mantener el valor de un dólar, pero no es un depósito bancario ni tiene garantía estatal.
Cómo cobra tu familia en Yape o Plin
Este es el tramo que tu familia ve, y el que conviene explicarle antes del primer envío.
| Billetera | Cómo funciona | Límites publicados |
|---|---|---|
| Yape con tarjeta BCP | El saldo es su cuenta BCP | Recibe hasta S/ 20 mil al día y 5 UIT (S/ 27,500) al mes; ITF desde S/ 1,000 por operación |
| Yape con DNI | Cuenta BCP creada por Yape, sin cuenta previa | Recibe hasta S/ 20 mil al día; retiro en efectivo de hasta S/ 500 en agentes o cajeros BCP (máximo 3) |
| Plin | Funciona dentro de la app de su banco o caja | Envío de hasta S/ 500 por operación y S/ 2,000 por día (Interbank) |
Fuentes: Yape, «Conoce los 3 tipos de cuenta» y centro de ayuda (límites para cuentas BCP); Interbank, «¿Qué es Plin?». Consultadas el 13/11/2026. Los límites de envío de Plin pueden variar según el banco.
Con Plin, tu familiar puede pagar a un número Plin o Yape desde la app de su banco, como detalla Interbank en su página sobre Plin. Si llega a cuenta bancaria, usarlo con Yape o Plin es inmediato: no necesita retirarlo.
Yape y Plin también sirven para el camino inverso. Si algún día tu familia necesita mandarte a ti, en Fluyez hay guías para comprar USDT con Yape y para comprar USDT con Plin.
Errores frecuentes que frenan el envío
- Número de Yape o Plin con un dígito cambiado. El dinero puede llegar a otra persona. Pide el número por escrito y revisa el nombre que muestra la app.
- Número de cuenta en lugar de CCI. Para recibir desde otro banco o servicio se usa el CCI de 20 dígitos.
- Titular distinto. Si mandas a la cuenta de un vecino «porque es más fácil», el comprobante queda a nombre de otra persona y cualquier reclamo se complica.
- Superar el límite sin saberlo. Un envío de S/ 1,500 a una remesadora con tope de S/ 500 diarios a Yape no entra en un solo día: tendrías que partirlo en tres.
- Red equivocada en la ruta USDT. La red al enviar debe coincidir con la de la dirección. Si dudas, manda primero un monto chico de prueba.
- Mirar solo la comisión. Compara cuántos soles llegan. Ese es el único número que importa para tu familia.
- Dar códigos por teléfono. El Banco de la Nación, por ejemplo, recuerda que nunca pide claves ni códigos por llamadas, mensajes o redes sociales. Desconfía de cualquiera que lo haga.
Señales de alerta antes de enviar
- Alguien te ofrece un tipo de cambio muy superior al de las demás opciones y te pide que deposites en una cuenta personal.
- Te escriben por WhatsApp o redes desde un número que no es el oficial de la empresa, aunque usen su logo.
- En una plataforma P2P, el comprador paga desde la cuenta de otra persona o te manda un comprobante en vez de dinero real.
- Te piden «liberar» el USDT antes de que el dinero aparezca en tu cuenta o en la de tu familiar.
- Te presionan con un plazo («la tasa vence en cinco minutos») para que no compares.
Si usas USDT, revisa nuestra guía para evitar estafas al comprar o vender USDT. Y si también mandas plata a otros países, tenemos guías para enviar dinero a Chile desde Argentina y para enviar dinero de Perú a Chile.